Como aumentar a arrecadação municipal sem aumentar impostos: 8 medidas
Oito medidas recomendadas por órgãos de controle, CNM e Judiciário para aumentar a receita própria do município sem elevar tributos — e por que a arrecadação de ISS até 2026 pesa na partilha do IBS.
Como aumentar a arrecadação municipal sem criar tributos nem elevar alíquotas? Em muitos municípios, parte relevante da receita própria se perde no caminho: contribuintes com cadastro desatualizado, boletos que não chegam, dívidas que só são cobradas anos depois e processos de execução fiscal que custam mais do que recuperam.
Em 2026, o tema ganhou urgência por causa da reforma tributária. Este guia reúne as medidas que órgãos de controle, a Confederação Nacional de Municípios (CNM) e o Judiciário vêm recomendando para aumentar a arrecadação municipal sem aumentar a carga tributária.
Por que o ISS arrecadado até 2026 pesa por décadas
Com a reforma tributária (Emenda Constitucional nº 132/2023), o ISS será substituído gradualmente pelo IBS e extinto em 2033. De 2029 a 2077, uma parcela do IBS — 80% de 2029 a 2032 e 90% em 2033, reduzida depois em 1/45 por ano — será distribuída de acordo com um coeficiente de participação, calculado a partir da receita média de referência de cada ente (ADCT, art. 131; Lei Complementar nº 227/2026, arts. 109, 114 e 115).
No caso dos municípios, essa receita de referência soma o ISS e a cota-parte do ICMS arrecadados entre 2019 e 2026, corrigidos até 2026. No ISS entram também a receita do Simples Nacional e os valores de dívida ativa, com juros e multas (LC 227/2026, art. 115). A nota técnica da CNM, escrita quando o tema ainda tramitava como PLP 108/2024, conclui que a arrecadação desse período vai influenciar a distribuição do IBS por cerca de 50 anos, com peso decrescente: em 2053, metade da distribuição seguirá o local de destino e metade o coeficiente. A entidade recomenda que as administrações tributárias adotem medidas para garantir a arrecadação de sua competência ainda nesse intervalo.
Ou seja: o ISS — inclusive a dívida ativa de ISS — que entrar no caixa até 31 de dezembro de 2026 compõe uma média que vai pesar na participação do município no IBS por décadas. IPTU, ITBI e taxas não entram nesse cálculo. Como 2026 é o último ano da série, as medidas de efeito rápido são as que ainda podem influenciar a média: cobrar o ISS em aberto, julgar os processos administrativos de ISS e conferir a classificação contábil das receitas enviadas ao Siconfi, como recomenda a CNM. As demais medidas continuam importantes para a receita própria nos anos seguintes.
Como aumentar a arrecadação municipal sem aumentar impostos: 8 medidas
1. Sanear o cadastro fiscal
Nenhuma cobrança funciona sem endereço, telefone e e-mail corretos. A CNM é taxativa: nenhuma medida de incremento de arrecadação é possível sem que o cadastro fiscal seja permanentemente saneado. A Resolução CNJ nº 547/2024 ajudou nesse ponto ao prever que cartórios de notas e de registro de imóveis comuniquem às prefeituras, em periodicidade não superior a 60 dias e sem cobrança de emolumentos, as mudanças de titularidade de imóveis (art. 4º e parágrafo único). Cada contato com o contribuinte — um atendimento, uma emissão de guia — é uma oportunidade de atualizar o cadastro.
2. Cobrar logo após o vencimento, por mensagem
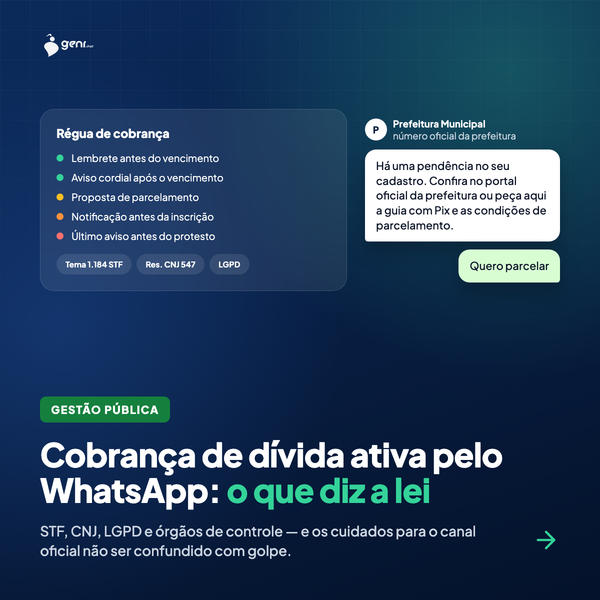
Uma nota recomendatória conjunta do Tribunal de Justiça, do Tribunal de Contas e do Ministério Público do Rio de Janeiro (Nota nº 01/2024), dirigida aos municípios fluminenses, mas útil como referência para todo o país, recomenda que os municípios façam a cobrança administrativa direta ao contribuinte, por meio de mensagens convidando à quitação ou à conciliação, de forma imediata ao inadimplemento — ainda antes da inscrição em dívida ativa — e periodicamente até a extinção do crédito. Segundo a nota, essa cobrança historicamente tem taxas de sucesso maiores que a cobrança judicial e até que o protesto.
3. Facilitar o pagamento
A mesma nota recomenda informatizar a tributação municipal: dados das cobranças acessíveis ao contribuinte, atualização cadastral espontânea, Pix e cartões, parcelamento diretamente no site da prefeitura e atendimento digital, preferencialmente por aplicativos de mensagens como o WhatsApp, reduzindo o envio caro e ineficiente de cartas em papel. Contribuinte disposto a pagar, mas sem acesso fácil à guia atualizada, é receita perdida por atrito.
4. Usar o protesto da certidão de dívida ativa
Segundo a CNM, o protesto extrajudicial da CDA tem custas menores e procedimento mais ágil que a execução fiscal. Além disso, o Código Tributário Nacional, com a redação dada pela LC 236/2026, passou a prever expressamente que o protesto extrajudicial da certidão de dívida ativa interrompe a prescrição (art. 174, § 1º, II). A nota do Rio de Janeiro recomenda o protesto para todos os créditos líquidos e certos, ressalvados os valores definidos em norma como irrisórios, e alerta para evitar protestos simultâneos de vários créditos do mesmo contribuinte.
5. Preparar-se para as regras da execução fiscal
Desde o julgamento do Tema 1.184 pelo STF e a edição da Resolução CNJ nº 547/2024 (com as alterações das Resoluções nº 617/2025 e nº 689/2026), o ajuizamento de execução fiscal depende de prévia tentativa de conciliação ou adoção de solução administrativa e, em regra, de protesto prévio do título. A resolução também determina a extinção de execuções de valor inferior a R$ 10 mil, quando do ajuizamento, sem movimentação útil há mais de um ano sem citação ou sem bens penhoráveis localizados. Segundo a resolução, a notificação do executado para pagamento antes do ajuizamento configura adoção de solução administrativa — por isso, registrar cada tentativa de cobrança passou a ter valor também no processo judicial. Em julho de 2026, a Resolução CNJ nº 689 determinou ainda que os tribunais intimem as Fazendas nas execuções pendentes há mais de 15 anos ou suspensas há mais de 6 anos, sob pena de exame da prescrição intercorrente — mais um motivo para a procuradoria revisar a carteira.
6. Ter regras permanentes de parcelamento — e evitar anistias repetidas
A nota conjunta do Rio de Janeiro recomenda editar lei com formas permanentes de solução consensual, como parcelamentos e compensações, com benefícios restritos a contribuintes adimplentes. E alerta: a concessão reiterada de anistias e remissões pode criar uma cultura de inadimplência, em que o contribuinte espera o próximo programa de descontos para pagar.
7. Fortalecer a fiscalização do ISS
A CNM recomenda planejar as ações de fiscalização com base em riscos, priorizar setores estratégicos e usar inteligência fiscal e cruzamento de dados para identificar desvios mais rápido. A entidade também sugere acelerar o julgamento do contencioso administrativo tributário, priorizando processos de maior valor e resolução mais rápida, para liberar créditos suspensos — especialmente relevante com a janela de 2026.
8. Medir o que funciona
Registrar e produzir relatórios sobre as tentativas de cobrança permite demonstrar as providências conciliatórias quando houver execução fiscal e identificar, com dados, quais meios de recuperação funcionam melhor no município — outra recomendação da nota conjunta do Rio de Janeiro.
Um exemplo: Porto Alegre
Porto Alegre usa o WhatsApp na negociação de dívidas desde o início de 2018, segundo a prefeitura. Em 2020, o canal ampliado passou a oferecer também o parcelamento de créditos em cobrança judicial e o envio de guias. Em março de 2025, a arrecadação da dívida ativa chegou a R$ 31 milhões, 30% acima de março de 2024 — resultado que a Receita Municipal atribuiu a ações de aperfeiçoamento da comunicação com os contribuintes. Uma delas foi o envio de SMS aos devedores antes do encaminhamento às agências de restrição de crédito. A notícia não atribui o resultado especificamente ao WhatsApp.
Uma alternativa para colocar a cobrança no WhatsApp
As medidas 2, 3 e 8 dependem de falar com milhares de contribuintes no canal que eles usam, com o sistema tributário por trás. A solução de Fazenda Digital da Geni Chat é uma das alternativas para isso, integrada ao sistema de arrecadação que o município já utiliza:
- autoatendimento 24h pelo WhatsApp: consulta de débitos, 2ª via do IPTU com valores atualizados, linha digitável e Pix Copia e Cola;
- Certidão Negativa de Débitos emitida automaticamente quando não há pendências;
- cobrança proativa: lembretes de vencimento e campanhas de regularização, com link direto para pagamento e as condições de parcelamento definidas pelo município;
- registro de todos os disparos e atendimentos, útil para acompanhar resultados e documentar as tentativas de cobrança;
- integração com o sistema de arrecadação (Fiorilli e outros), cadastro imobiliário e econômico e gateways de pagamento — sem troca do sistema atual.
Lembre que a validade da notificação como etapa da cobrança e os critérios de envio devem estar definidos nas normas do próprio município, com atenção à LGPD.
Quer ver como funcionaria no seu município? Agende uma demonstração ou conheça os caminhos legais para contratar software pela Lei 14.133.
Fontes
- CNM. Nota Técnica CTAT nº 04/2025 — Distribuição do IBS: coeficiente de participação
- Nota Recomendatória Conjunta TJRJ/TCE-RJ/MPRJ nº 01/2024 — racionalização da cobrança da dívida ativa
- Resolução CNJ nº 547/2024 (texto compilado, com as Resoluções nº 617/2025 e nº 689/2026)
- STF — Tema 1.184 da repercussão geral (RE 1.355.208)
- Código Tributário Nacional (Lei nº 5.172/1966), art. 174
- Prefeitura de Porto Alegre: renegociação de dívidas via WhatsApp
- Prefeitura de Porto Alegre: arrecadação da dívida ativa em março de 2025
Conteúdo informativo. As medidas de cobrança devem seguir a legislação municipal e a orientação da procuradoria do município.